27场分会!这场计量经济学年会讲了什么?
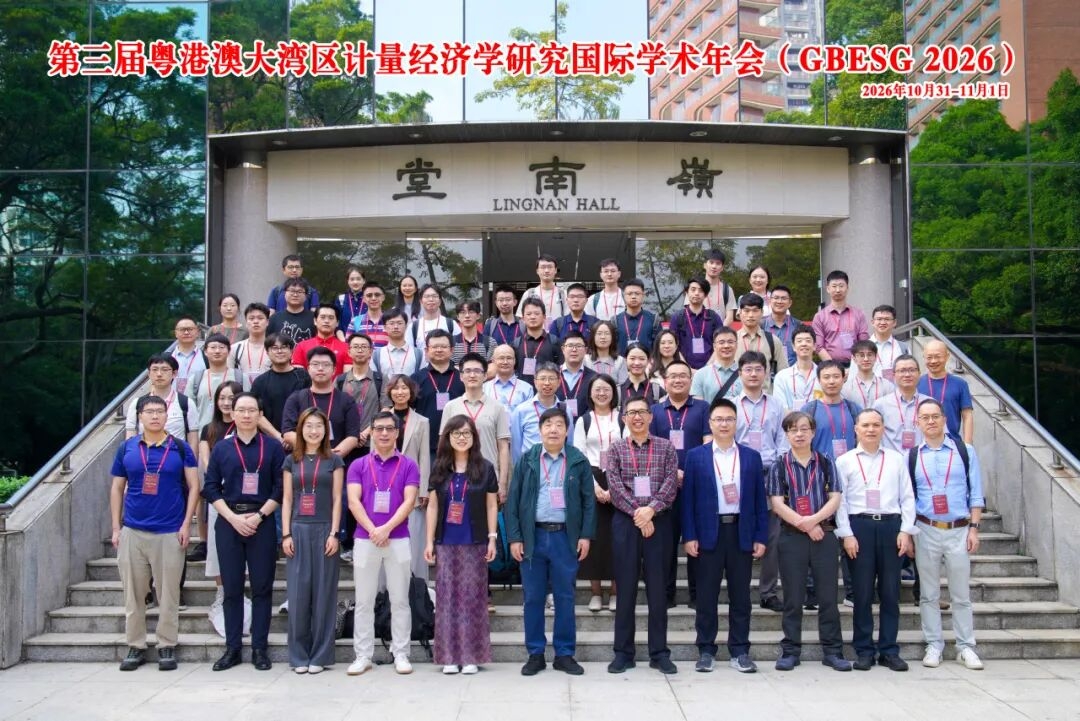
10月31日至11月1日,第三届粤港澳大湾区计量经济学研究国际学术年会(GBESG 2026)在中山大学广州校区南校园岭南堂举行。本届年会由中山大学岭南学院与粤港澳高校经济学联盟共同承办,围绕微观计量经济学、宏观计量经济学、金融计量经济学及相关领域的研究进展开展交流,来自中国内地、港澳地区以及海外20余所高校和科研机构青年学者、资深专家与博士生参会。会议共设置27场平行分会,54篇学术成果进行汇报,议题涵盖因果推断与政策评估、高维数据与机器学习、异质面板与空间计量、高频金融数据与波动率、因子模型与网络分析等方向。
开幕式
10月31日上午,年会开幕式在岭南堂举行,由中山大学岭南学院教授周先波、澳门大学工商管理学院院长、金融与经济学讲座教授余俊分别致辞,中山大学岭南学院经济学系主任刘晓彬副教授主持。
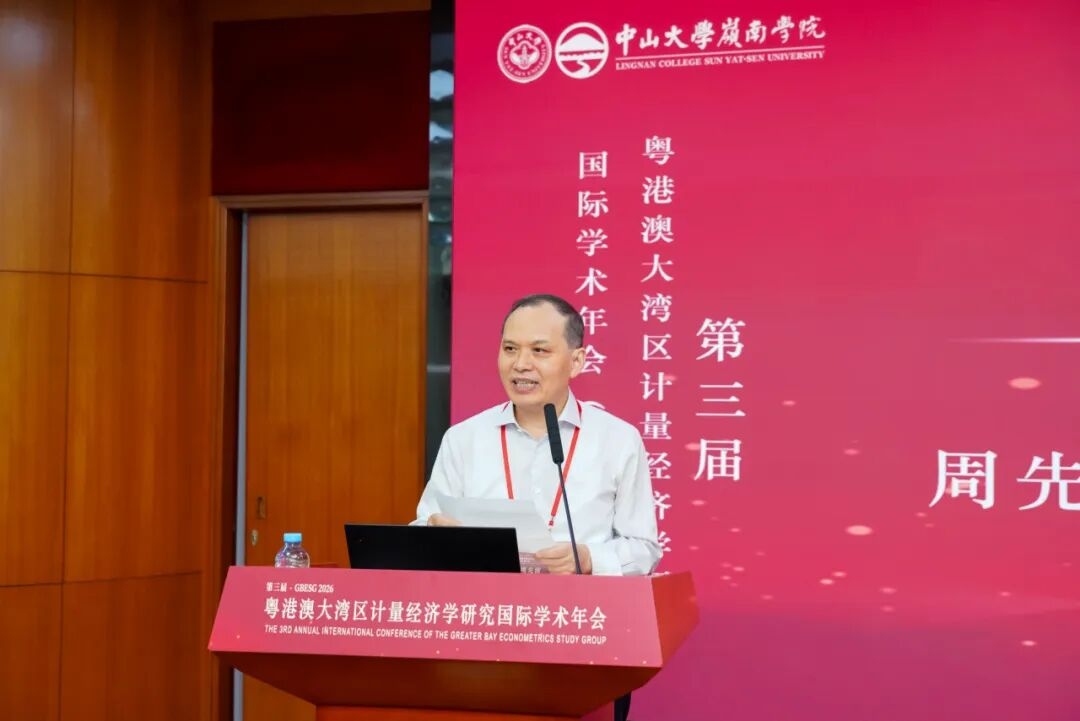
周先波教授致辞
中山大学岭南学院教授周先波代表年会组委会和中山大学岭南学院,欢迎来自粤港澳及全国各地的专家学者,并感谢参与会务筹备的同仁。他表示,年会希望推动计量方法与大湾区经济现实相结合,让方法与应用在交流中相互启发。他介绍了岭南学院的学科建设及人工智能与学术研究融合的探索,并鼓励青年教师和同学积极参与报告讨论,在交流中拓展研究选题与合作。
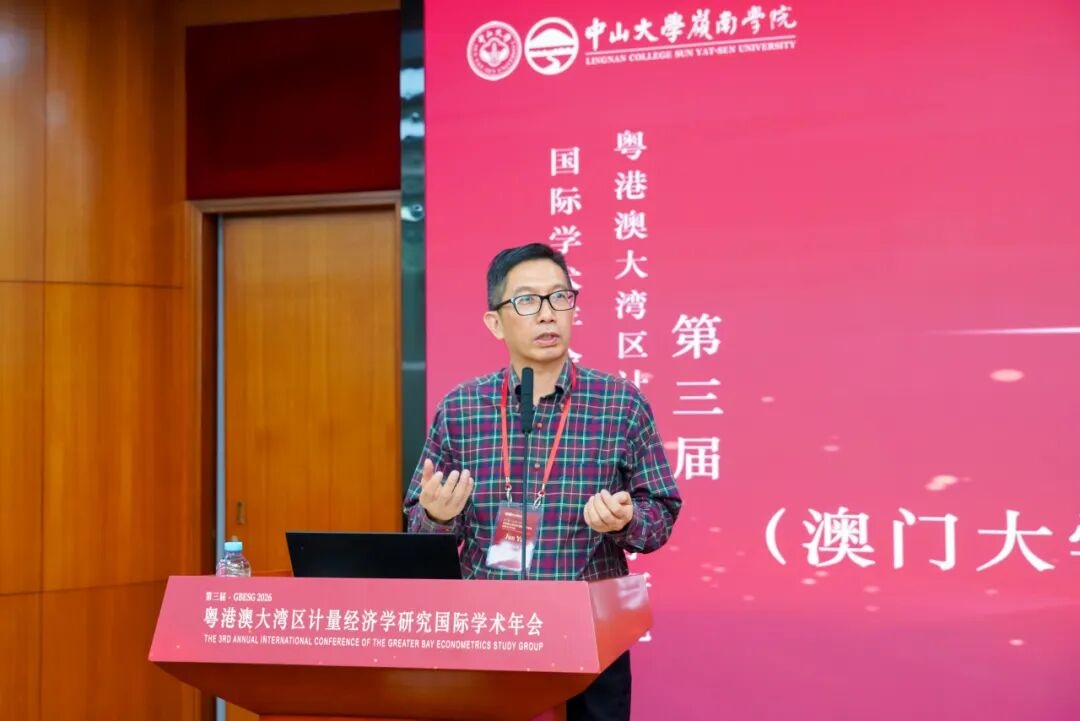
余俊教授致辞
澳门大学工商管理学院院长、金融与经济学讲座教授余俊感谢中山大学为年会筹备、组织和接待所付出的努力,并对本届年会参会规模扩大、学者来源更加广泛表示欣喜。他表示,每年定期交流新的研究成果,有助于形成持续的研究动力,促进学者相互学习、共同成长。他希望更多同仁参与和支持年会,推动这一交流平台继续在大湾区高校间轮流举办。
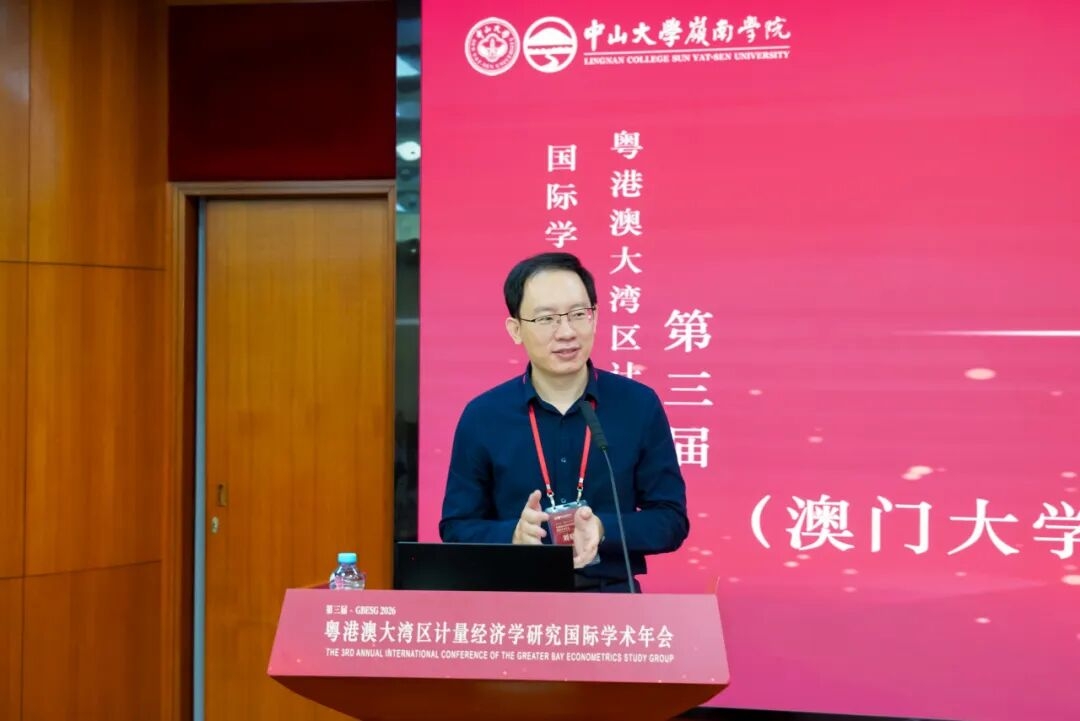
刘晓彬副教授主持开幕式
10月31日平行分会
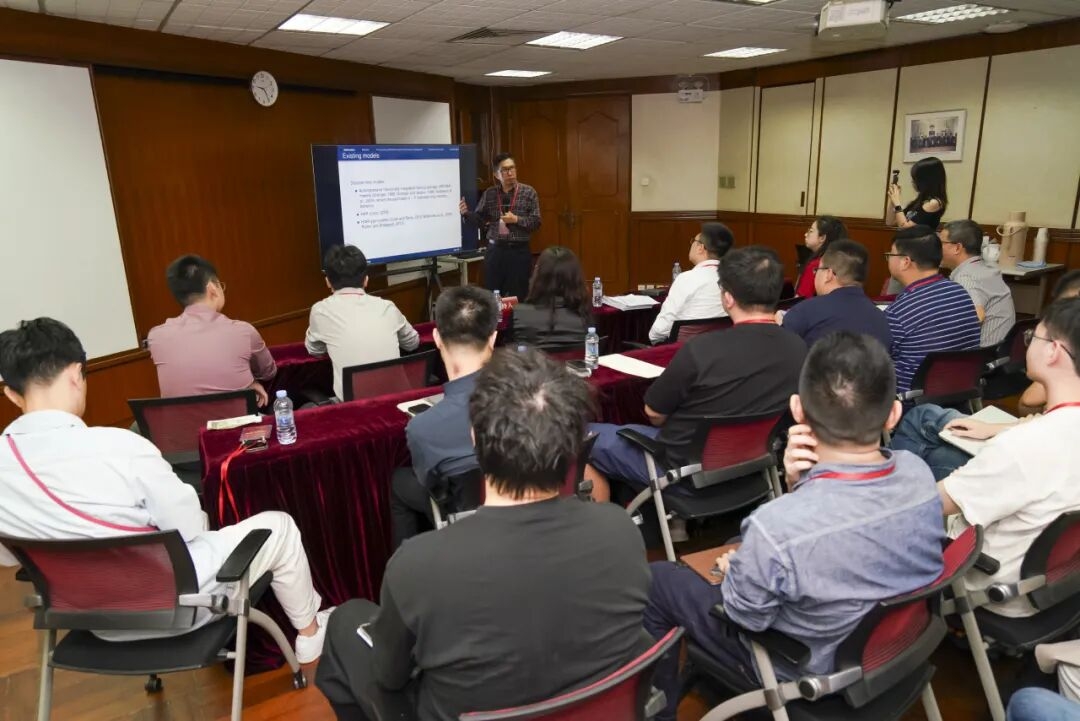
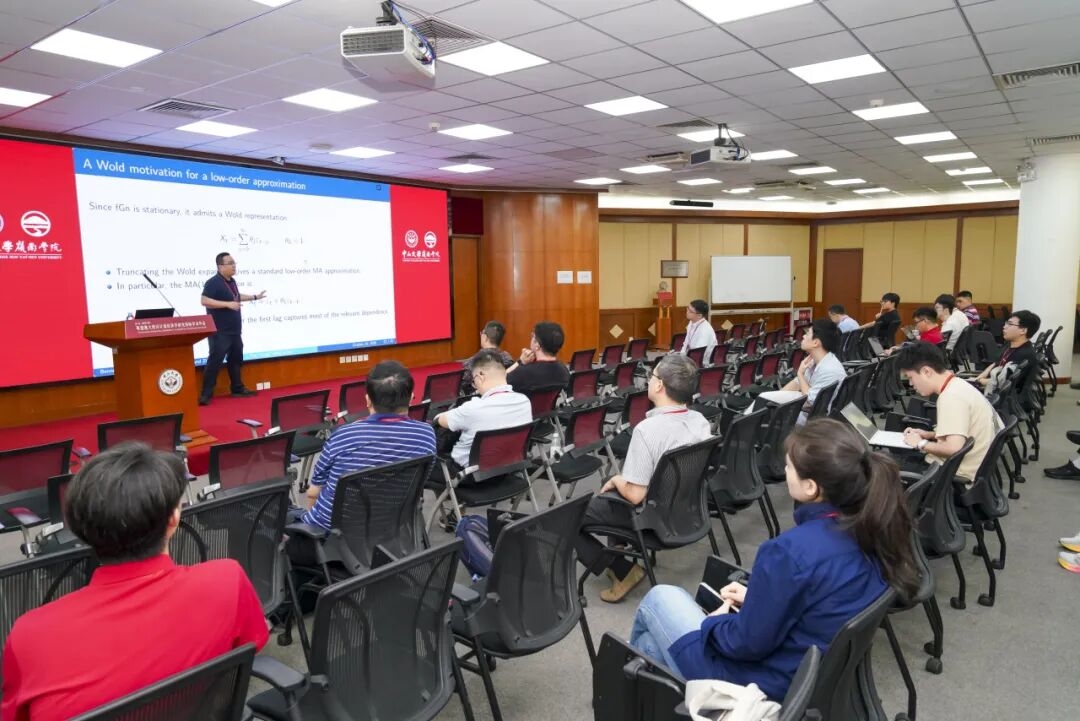
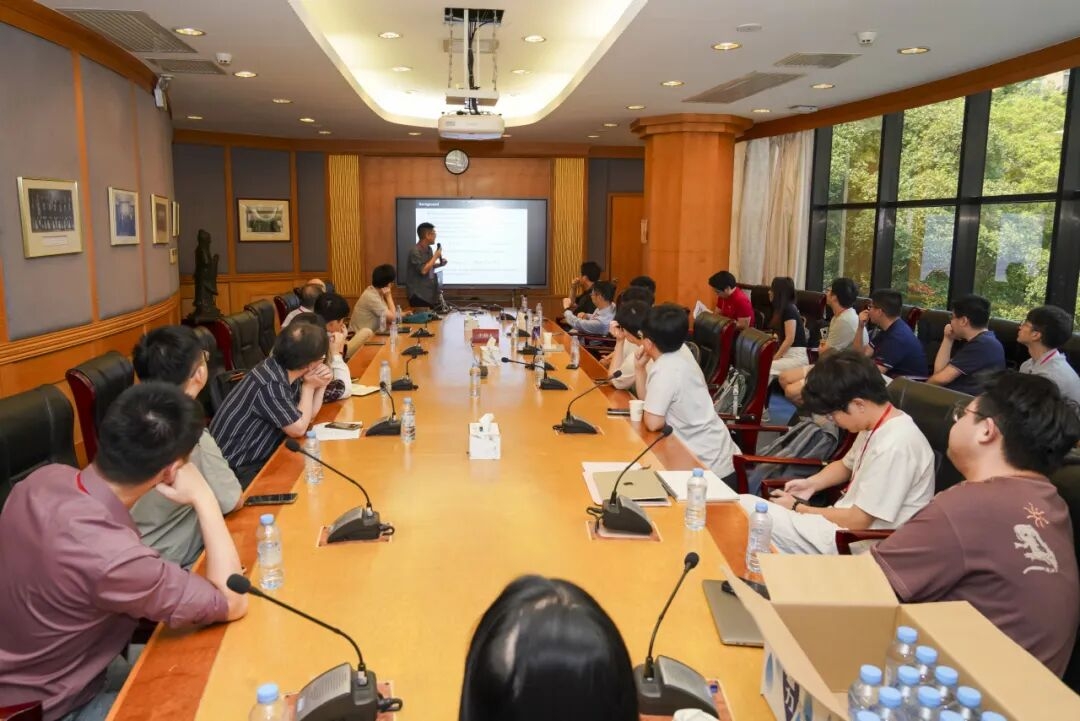
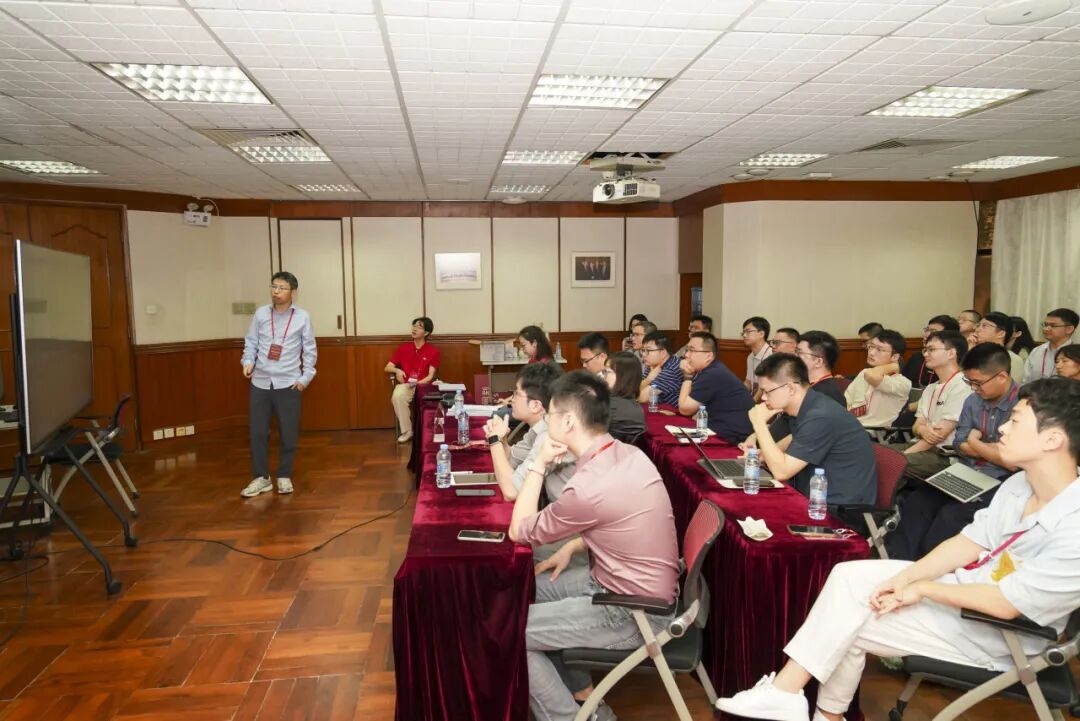
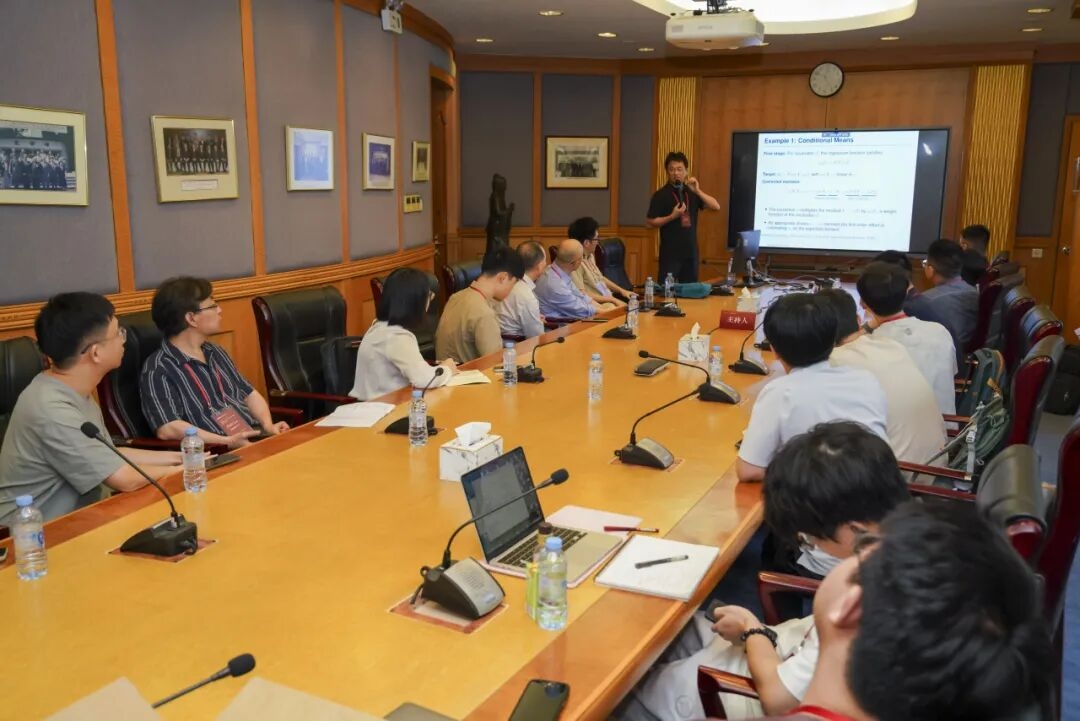
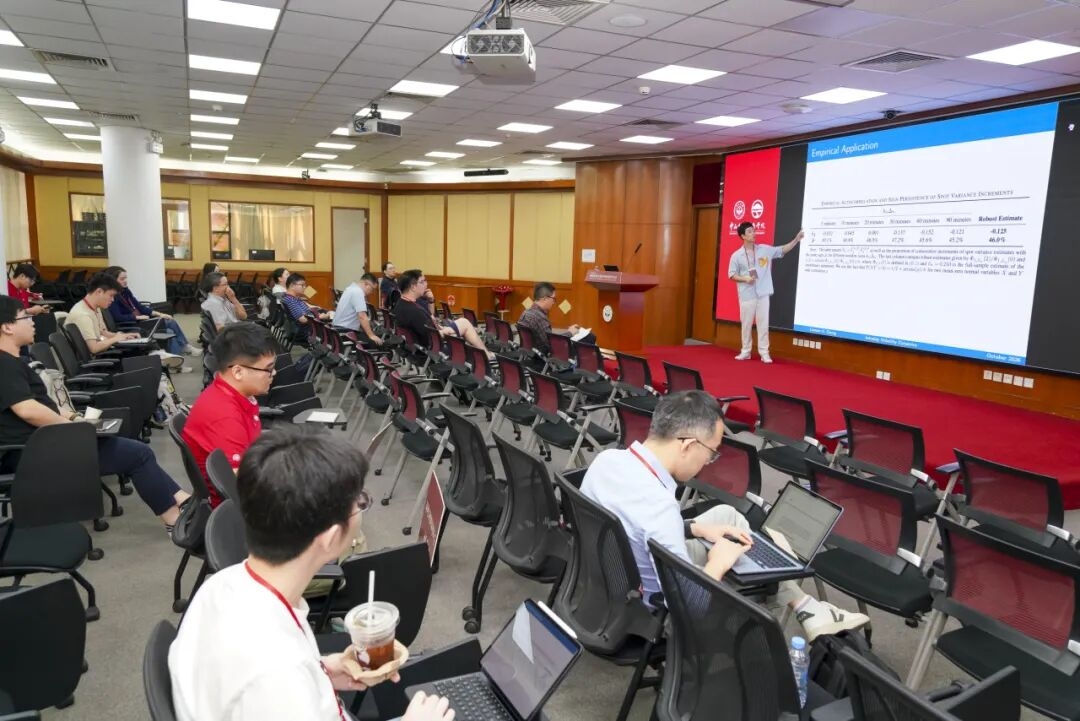
10.31平行分会场报告
开幕式后,会议在岭南堂设有三个会场举行6场平行分会,交流12篇论文。澳门大学余俊教授、香港城市大学Xu Han教授、北京大学虞吉海教授等学者围绕波动率预测、矩阵因子模型与空间动态面板等主题开展交流,讨论复杂数据结构下的估计与推断问题。同期报告还涉及时空因果推断、粗糙波动率、序贯决策、高维投资组合与去偏机器学习,探讨潜在异质性的处理,以及正则化和偏差校正方法在金融决策与因果分析中的应用。
10月31日下午,三个会场共举行9场平行分会,交流18篇论文。中国人民大学王霞教授、厦门大学许杏柏教授、香港科技大学Peng Wang副教授等学者围绕因子模型、空间计量与因果推断开展交流,讨论混频数据预测、空间关联及处理效应的识别。同期报告还涵盖高频金融数据、异质面板与大语言模型辅助推断,涉及共同交易流、收益动量、跳跃强度预测,以及内生性、结构变化和同伴溢出效应等问题。
11月1日平行分会
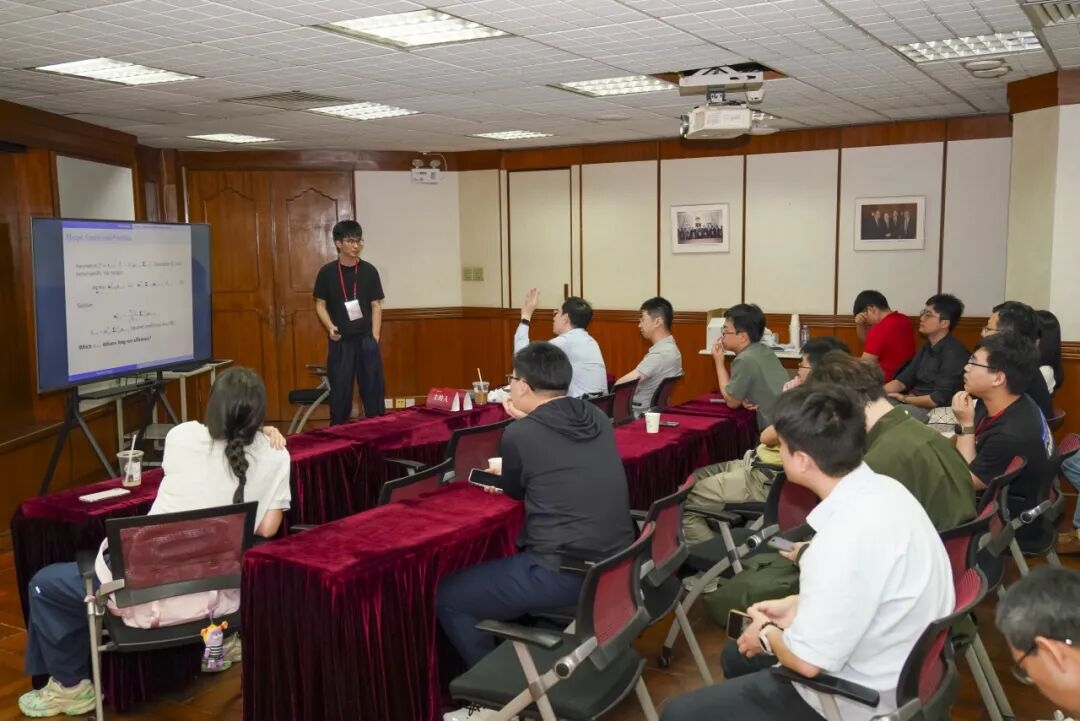
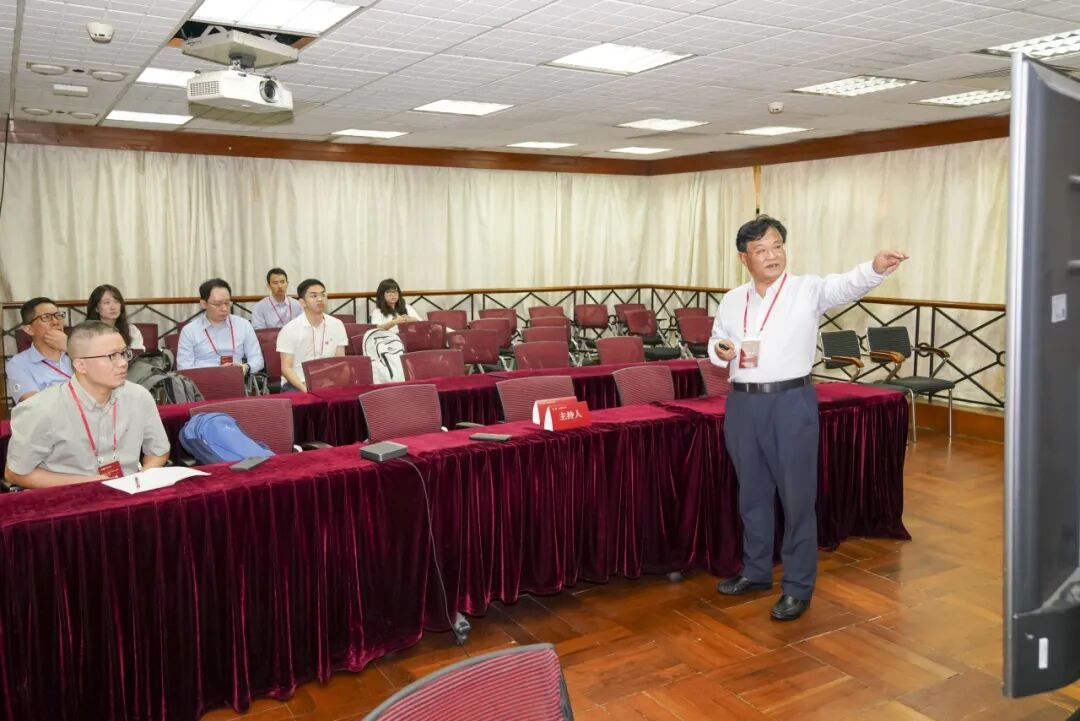
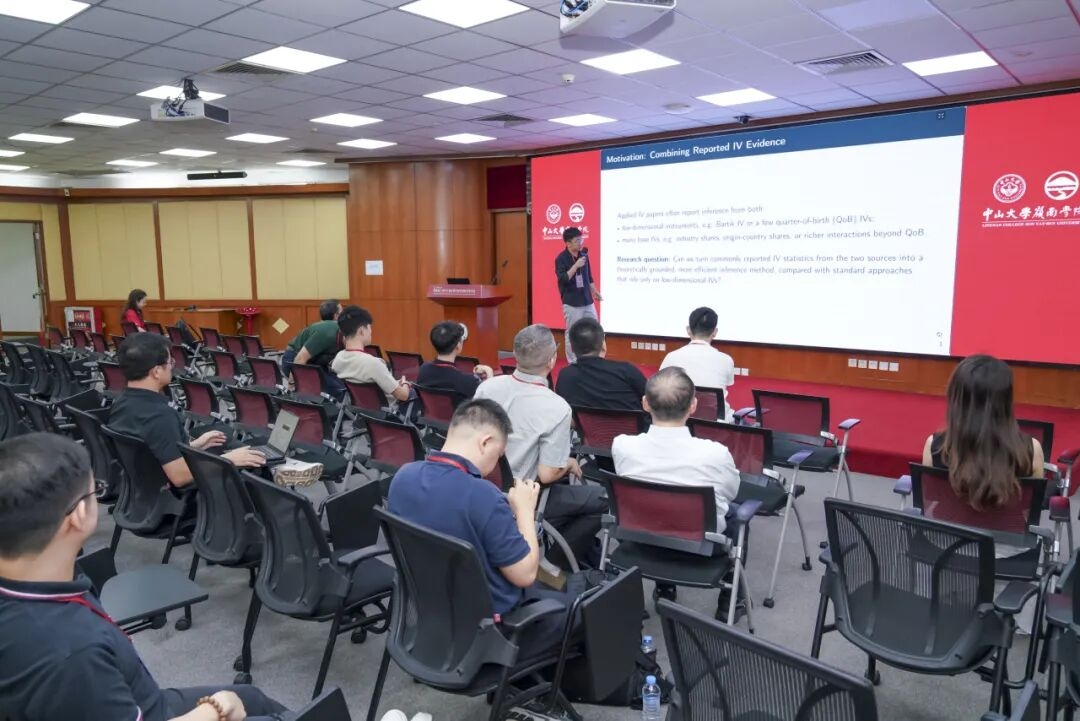
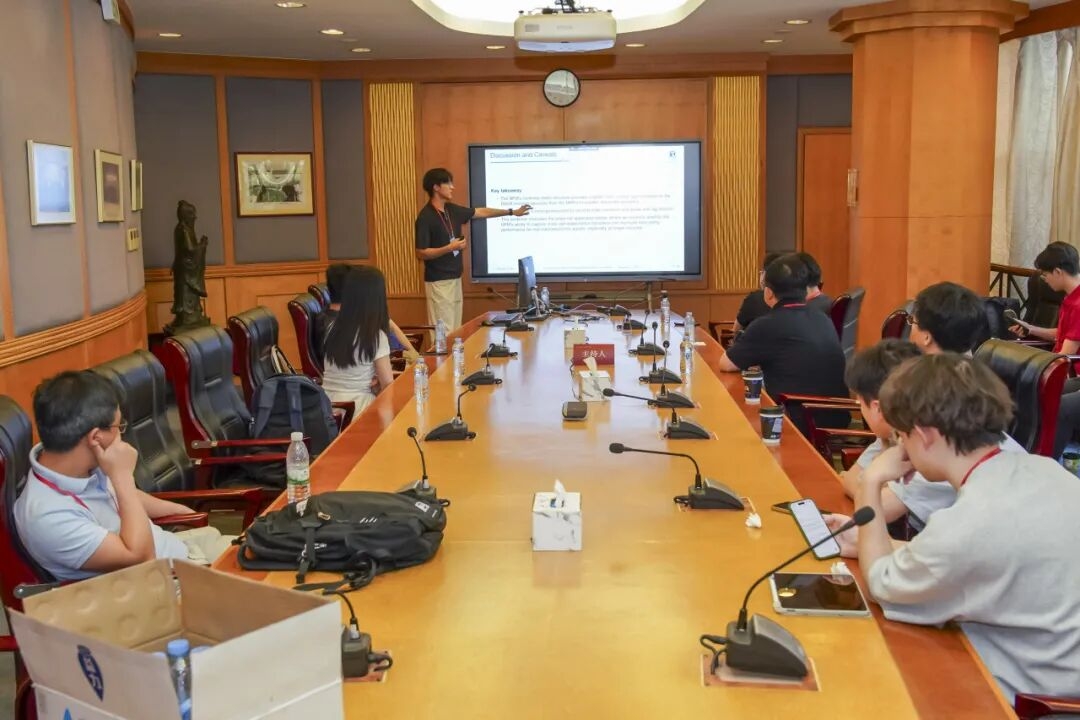
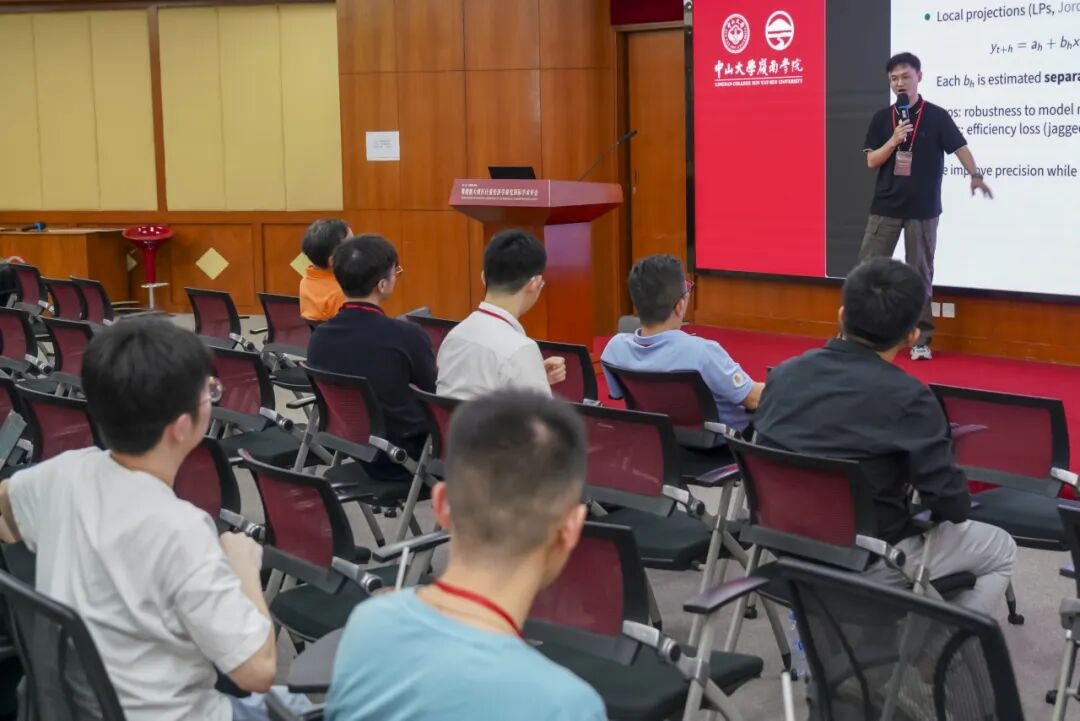
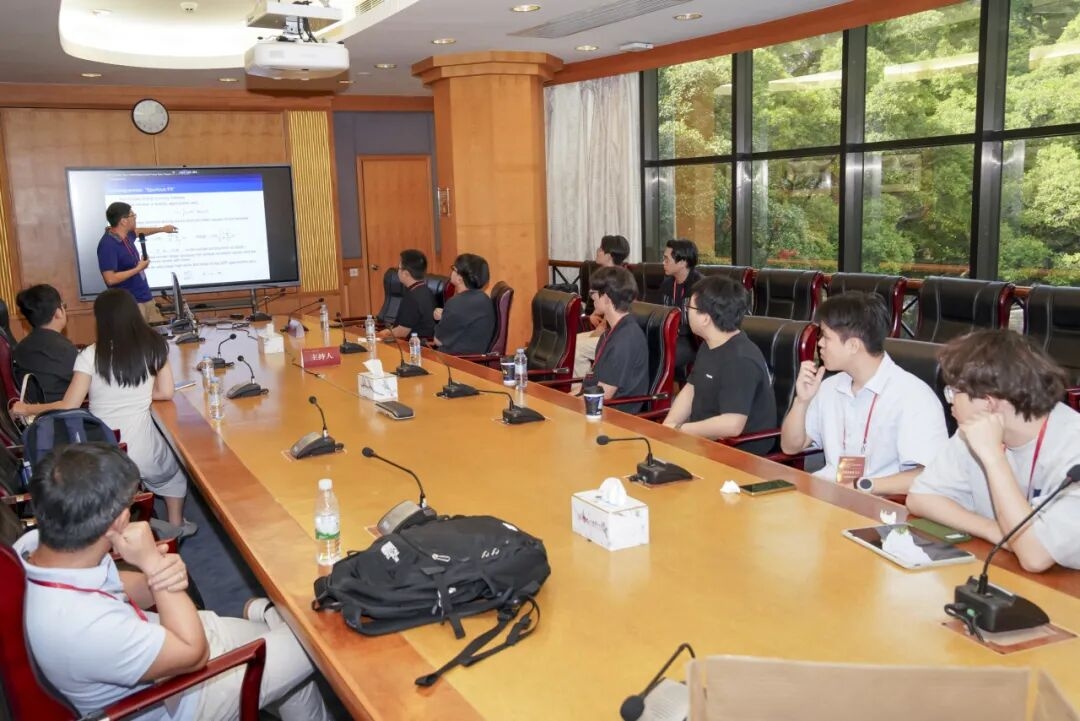
11.1平行分会场报告
11月1日上午,会议举行6场平行分会,交流12篇论文。东北财经大学王维国教授、广东财经大学杨炳铎教授、北京大学解海天助理教授等学者围绕生育政策优化、分位数回归与政策学习开展交流,讨论人力资本和长期增长、稳健统计推断及数据驱动的政策设计。同期报告还涉及通胀监测、货币传导、期权定价与风险预测,关注两步政策评估的有效性、空间面板中的溢出效应,以及机器学习在贝塔和波动率预测中的应用。
11月1日下午,会议举行最后6场平行分会,交流12篇论文。新加坡管理大学Pengjin Min、香港中文大学Chengwang Liao、香港城市大学Jiayan Li等青年学者围绕工具变量推断、局部投影与高频因子模型开展交流,讨论如何改善统计推断、提高脉冲响应估计精度,以及识别高频数据中的因子结构。同期报告还涉及聚类稳健检验、时间序列结构变化、资产定价与高维组合优化,并结合社会互动和股票共跳网络,分析潜在分组与复杂依赖关系。
闭幕式
当日下午,平行分会结束后,会议在岭南堂举行闭幕式,由中山大学岭南学院副教授刘晓彬主持,香港中文大学(深圳)经管学院副院长、深圳高等金融研究院副院长、讲座教授艾春荣和澳门大学工商管理学院院长、金融与经济学讲座教授余俊总结发言。
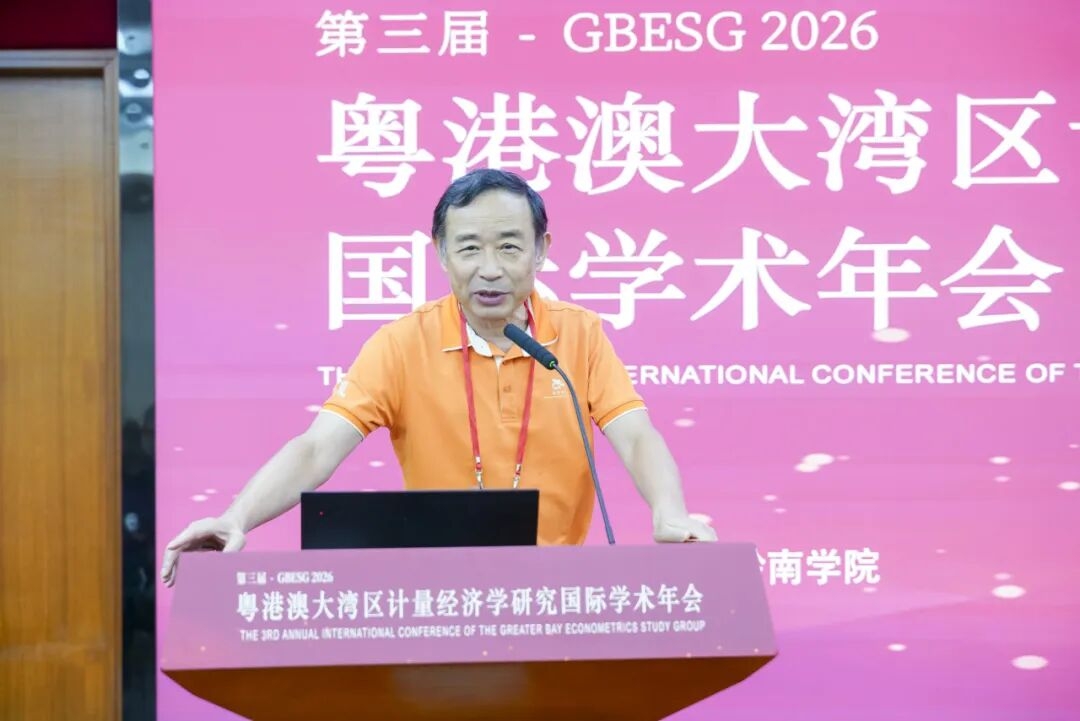
艾春荣教授总结发言
艾春荣教授回顾了两天的学术交流,肯定青年学者和博士生的报告表现,鼓励与会者开展深入讨论,并感谢中山大学岭南学院、会务团队及志愿者的支持。
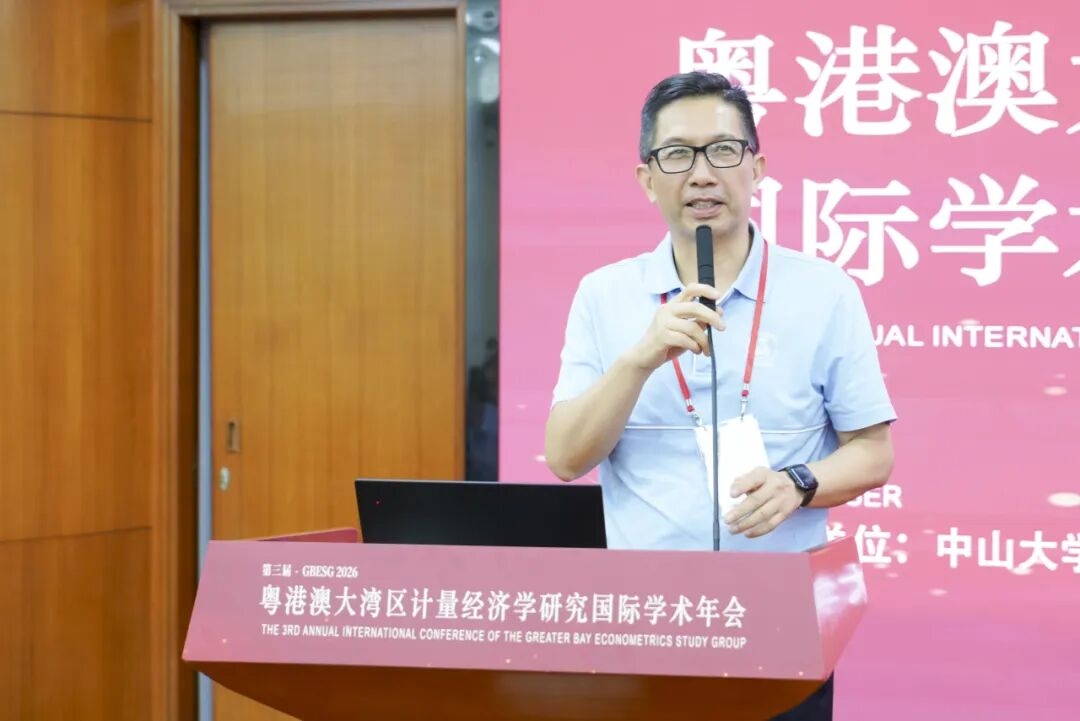
余俊教授总结发言
余俊教授强调平等交流的办会传统,希望年会继续为青年研究者提供交流与合作的机会,并宣布第四届年会将在香港中文大学(深圳)举办。
本届年会汇聚中国内地、港澳地区及海外学者,围绕计量经济学前沿方法与经济金融现实问题展开交流,促进了不同研究方向的对话,也为青年学者拓展学术合作提供了机会。年会的持续举办,将有助于深化粤港澳大湾区高校间的研究合作,鼓励学者立足中国经济实践提出新问题、发展新方法,推动形成具有国际影响力的原创研究成果。