财政与货币金融教研室学术讲座
报告题目:增值税进项抵扣与资源错配:中国“营改增”改革中非税收楔子驱动的资源再配置
报 告 人:黄 策(西南财经大学 教授)
主 持 人:聂海峰(中山大学 教授)
时 间:2026年11月5日(周四)上午9:30
地 点:岭南堂汪道涵会议室(101)
语 言:中文
摘要:
增值税抵扣链条不完整会扭曲生产决策,而按营业额征税、未纳入增值税抵扣范围的服务业曾是这一链条中最普遍的缺口。中国于2012—2013年分地区推进“营改增”,逐步弥补了这一缺口。研究发现,对新增可抵扣服务投入依赖程度较高的制造业行业,其企业间收益生产率离散度下降,且这一收敛完全体现于劳动配置:仅劳动边际收益产出趋于均等,而其变化源于就业与营业收入之间匹配关系的改善,并非就业或营业收入各自离散程度的下降。本文进一步直接估计资源配置改善带来的产出收益。改革暴露度每提高一个标准差,行业总产出生产率上升1.0%—1.9%;利用这一增幅与估计的方差降幅之比,本文识别出Hsieh–Klenow框架中通常需要预先设定的替代弹性,各种设定下的估计值介于1.9—2.6之间,且均拒绝替代弹性为5的假设。然而,改革新增的进项抵扣并不能解释上述配置改善:可观测的不可抵扣税收负担仅能解释不足0.33%的离散度降幅,从未申报进项抵扣的企业同样呈现出超过总体降幅一半的收敛;行业对服务投入的依赖程度能够预测这一效应,企业自身的服务采购则不能,且企业并未从内部自供服务转向外购。其他可观测因素也未能提供解释,包括十项竞争性行业特征、当地服务市场厚度,以及城市和省级发展水平。资源配置改善仅随行业在技术上对服务投入的依赖程度而变化。因此,在本文研究设计下,其传导机制无法被单独识别,而非仅仅尚未得到识别。
报告人介绍:
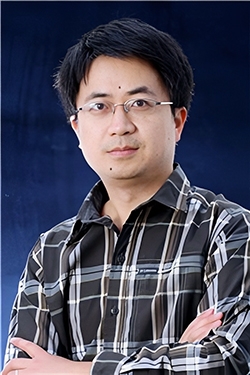
黄策,西南财经大学财税学院教授、博士生导师,不列颠哥伦比亚大学经济学博士。主要研究方向为财税政策效应评估与优化、搜寻与匹配理论。主持四川省哲学社会科学基金重大项目及教育部人文社会科学研究项目。围绕“营改增”、研发费用加计扣除、固定资产加速折旧、税收竞争与资源配置等主题开展研究,相关成果发表于《世界经济文汇》、China & World Economy、Journal of the Asia Pacific Economy、Canadian Journal of Economics等期刊。曾获四川省社会科学优秀成果奖。
欢迎感兴趣的师生参加!