岭南观点 | 周先波教授在Journal of Econometrics发表最新研究成果
岭南学院周先波教授与浙江大学陈松年教授、暨南大学王曦副教授的合作论文《Censored partial linear quantile regression with endogeneity》在线发表于国际计量经济学顶级期刊《Journal of Econometrics》。
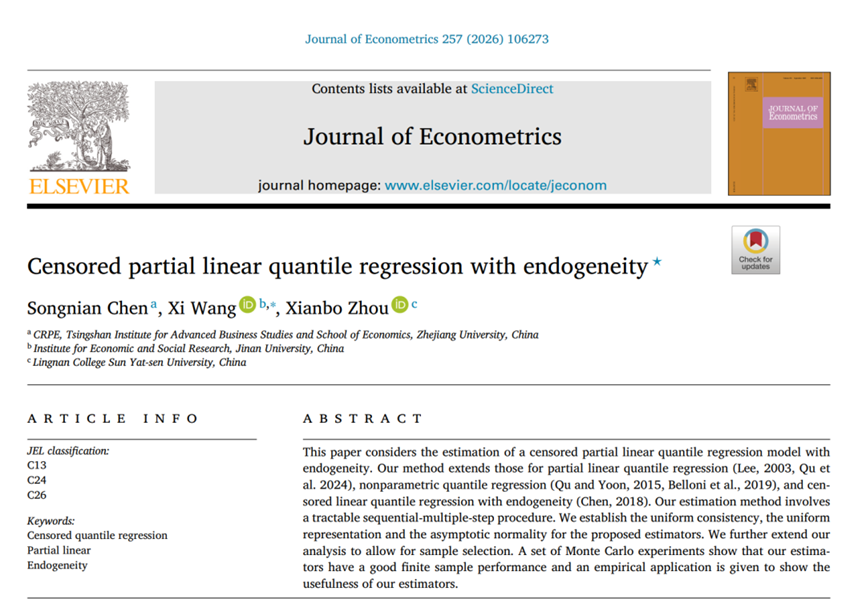
《Journal of Econometrics》2026年7月
在劳动经济、家庭金融、数字经济等主流微观实证研究中,归并截尾、内生变量、非线性关系往往同时存在,传统计量模型存在明显局限。例如,截尾问题:工资、家庭教育支出等变量常存在一定比例的零观测值,标准分位数回归直接估计会产生严重偏误;内生困扰:数字普惠金融、受教育年限等核心解释变量易受不可观测偏好、地区政策混淆因子干扰,传统IV分位数方法无法适配半参数结构;模型误设风险:年龄、工作经验等变量对收入、消费的影响是非线性的,纯线性分位数回归会丢失异质性效应,非参数模型估计又面临 “维数灾难”问题。既有Powell截尾分位数、传统工具分位数、筛估计方法均无法同时兼容三类现实特征,现有矩估计方法还存在全局识别失效缺陷。针对这一空白,本研究提出这类截尾因变量半参数分位数回归模型的SSIVCPL(sequential sieve instrumental variable estimator for the censored partial linear quantile model)估计方法,即序贯筛工具变量估计方法。
本研究实现以下突破:
第一,应用序贯分层识别思路。从高无截尾高分位数()起步,逐层向下递推各分位数,利用上一分位数估计构造样本筛选指标,规避传统矩条件依赖未知参数导致的识别失效;创新三步迭代流程,通过5%、1%分位数截尾分层筛选样本,大幅提升有限样本稳定性。
第二,采用半参数筛近似方案。由多项式基函数逼近未知非线性函数,严格证明筛项收敛速率,同时给出实操选取准则,平衡估计偏差与计算复杂度。
第三,完备估计量的大样本理论体系。证明SSIVCPL估计量的一致收敛性(uniform consistency)、Bahadur一致表示、渐近正态性,拓展模型至样本选择情形(如:劳动参与、家庭样本选择性观测等),适配更多微观实证场景。
第四,提供稳健推断工具。给出加权自助法置信区间构造方案,由蒙特卡洛模拟证实:n=250小样本下90%、95%名义覆盖概率贴合理论值,远优于传统CLK-P混合估计。
本研究实证落地,研究数字普惠金融对家庭教育支出的影响。采用2017中国家庭金融调查(CHFS)城镇家庭微观数据,以家庭到杭州对数距离作为数字普惠金融发展的工具变量,量化数字金融对家庭教育支出占比的异质性影响。SSIVCPL估计结果显示,数字普惠金融对家庭教育支出占比整体上具有显著正向影响,但存在分布差异:高支出分位数(0.7、0.8)效应微弱不显著;中低分位数(0.3–0.6)提升幅度达0.84%,说明低教育投入家庭更易借助数字金融释放教育消费。户主年龄具有非线性特征,年龄对教育支出的影响呈复杂曲线:65 岁前负向抑制,66 岁左右拐点转为正向,简单二次、三次多项式无法刻画该异质规律,验证了半参数模型设定的必要性。
本文学术价值体现于以下三个方面:
第一,理论上,首创SSIVCPL序贯筛估计框架,统一处理截尾因变量、内生处理变量、未知非线性共存的分位数模型,完整证明估计量一致收敛和渐近正态性,并拓展至样本选择情形,填补计量理论空白。
第二,实证应用上,给出全套可操作估计与推断流程,模拟显示小样本表现远优于传统方法,为劳动、家庭金融、数字经济等微观实证提供可靠计量工具。
第三,示范数字金融异质性效应实证范式,同时提出弱识别、高维拓展研究方向,为后续理论与应用研究提供新思路。
论文链接:https://www.sciencedirect.com/science/article/pii/S0304407626000941
周先波
教 授
周先波,中山大学岭南学院教授,香港科技大学经济学博士,主要研究兴趣为受限因变量微观计量理论,以及与家庭消费、家庭金融、数字经济等相关的实证应用问题,多篇论文发表于Journal of Econometrics、《经济研究》等国内外著名期刊,主持多项国家自科项目,主持国家社科重大项目。